FOIRE AUX questions
No items found.
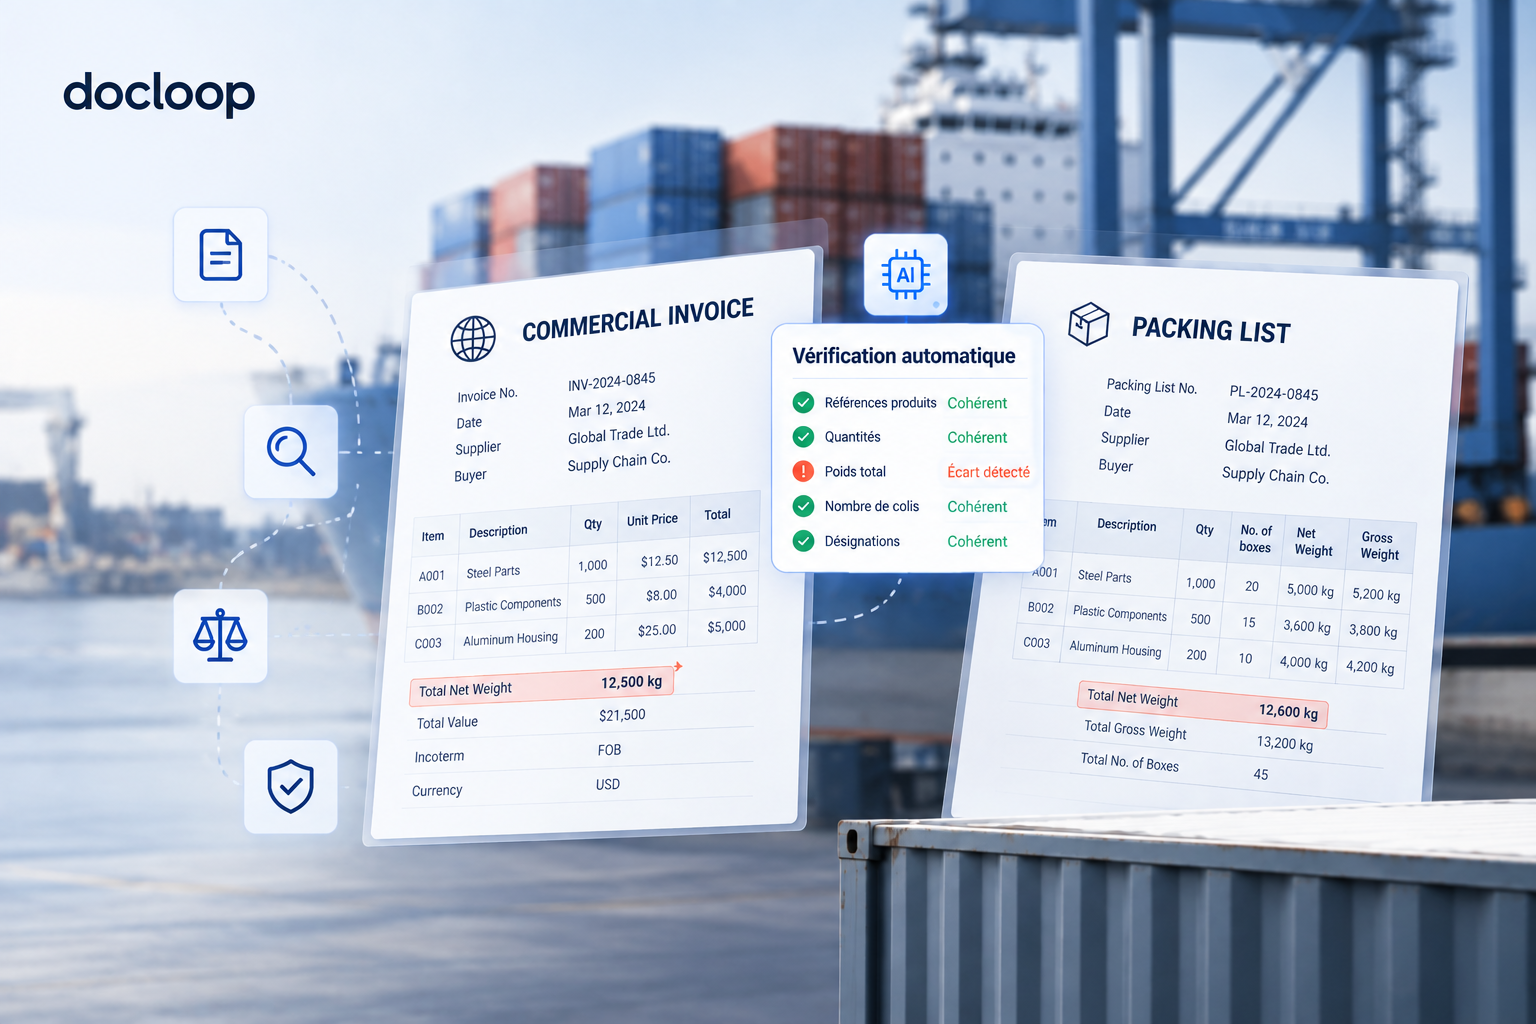
Pour détecter les incohérences entre une facture commerciale, une packing list et un Bill of Lading, il faut comparer les trois documents champ par champ (parties, désignation, quantités, nombre de colis, poids, conteneurs, origine), puis distinguer les écarts légitimes des vraies incohérences. Ces trois documents n'ont ni le même rôle ni le même niveau de détail : une différence n'est donc pas toujours une erreur. La clé est de raisonner à l'échelle du dossier d'expédition, et pas document par document.
Prenons une expédition maritime simple. La packing list annonce 12 850 kg brut pour 42 colis. Le Bill of Lading, établi par le transporteur, indique 12 580 kg et 42 colis. La facture, elle, ne mentionne que le poids net. Chaque document, pris isolément, semble correct. C'est en les lisant ensemble que l'écart apparaît, et c'est exactement ce que fera la douane lors d’un contrôle documentaire.
Facture, packing list et Bill of Lading décrivent la même marchandise, mais chacun répond à une question différente. C'est ce qui rend leur rapprochement à la fois utile et délicat.
La facture commerciale décrit la transaction : vendeur, acheteur, désignation des marchandises, quantités, prix unitaires, valeur totale, devise et Incoterm. C'est le document de référence pour la valeur en douane et, souvent, pour l'origine et le classement tarifaire.
La packing list (ou liste de colisage) décrit la marchandise telle qu'elle a été physiquement emballée : nombre et type de colis, contenu de chaque colis, poids net et brut, dimensions, marques. Elle ne porte généralement pas de prix. C'est sur elle que s'appuie une visite physique en douane.
Le Bill of Lading (connaissement) est émis par le transporteur ou son représentant. Il atteste la prise en charge de la marchandise, matérialise le contrat de transport et, dans sa forme négociable, représente la marchandise elle-même. Il mentionne le chargeur, le destinataire, la notify party, les ports, les numéros de conteneurs et de scellés, le nombre de colis et le poids brut.
C'est le seul des trois documents qui ne provient pas de l'exportateur. Émis par un tiers, le B/L est un point de contrôle précieux, mais ses mentions sur la marchandise (colis, poids, description) reprennent le plus souvent les déclarations du chargeur. Pour aller plus loin sur sa dématérialisation, voir notre article sur l'eBL et la vision FIATA.
Tous les champs ne se comparent pas de la même manière. Certains doivent être strictement identiques, d'autres se réconcilient par calcul, d'autres encore ne sont présents que sur un seul document.
Cette matrice complète la comparaison à deux documents détaillés dans notre article Comment vérifier automatiquement la cohérence entre une facture et une packing list ?. L'ajout du Bill of Lading introduit surtout trois familles de contrôles : les parties, les données physiques (colis, poids brut) et les données de transport (conteneurs, scellés, ports).
Le destinataire du B/L ne correspond pas à l’acheteur de la facture sans justification (B/L à ordre, banque, mandataire), ou la notify party (par exemple l’acheteur, son transitaire ou son déclarant en douane à destination) est reprise comme destinataire. Une raison sociale orthographiée différemment suffit parfois à déclencher une question en douane ou un rejet bancaire.
La facture indique « Vis à tête hexagonale M8x40 acier zingué », le Bill of Lading « Hardware ». La désignation générique du B/L est normale. En revanche, une facture qui parle de « pièces détachées » et un B/L qui parle de « matériel électronique » racontent deux histoires différentes, surtout si le code SH déclaré ne correspond à aucune des deux.
La facture facture 1 000 unités, la packing list en liste 960. Ou bien la facture compte en pièces et la packing list en cartons, sans que le nombre de pièces par carton soit indiqué.C’est l’une des incohérences les plus courantes entre facture et packing list, et elle est sensible en cas de contrôle physique.
La packing list annonce 42 colis, le Bill of Lading 40. Ou bien la packing list compte des cartons quand le B/L compte des palettes. Le nombre de colis est déclaré par le chargeur ; il n’est pointé par le transporteur que hors conteneur complet (groupage, conventionnel). Un écart à ce niveau mérite toujours une vérification.
Les erreurs classiques : un poids brut identique au poids net (la tare a été oubliée), un poids brut du B/L différent de la somme de la packing list, ou une confusion entre kilogrammes et livres. Le poids brut a aussi un enjeu de sécurité : depuis 2016, la convention SOLAS impose une masse brute vérifiée (VGM) pour chaque conteneur.
Un numéro de conteneur avec deux caractères inversés, un scellé remplacé sans que la modification soit documentée, des marques de colis différentes entre packing list et B/L. Ces erreurs de saisie semblent mineures, mais elles empêchent de rattacher un document à la bonne expédition.
Un pays d'origine différent entre la facture et le certificat d'origine, un code SH incompatible avec la désignation, ou un Incoterm CIF sur la facture avec un fret « collect » sur le B/L. Ces écarts ont un impact direct sur les droits de douane et l'éligibilité aux préférences tarifaires. Ils relèvent de la conformité douanière autant que de la cohérence documentaire.
Facture, packing list et Bill of Lading ne doivent pas forcément être identiques. Ils doivent raconter la même histoire. Un contrôle qui exige une égalité stricte sur tous les champs génère une avalanche de fausses alertes, et les équipes finissent par les ignorer.
1 000 unités facturées, 50 cartons sur la packing list, 5 palettes sur le Bill of Lading : les trois chiffres peuvent être justes. Le contrôle consiste à vérifier que la hiérarchie se tient (20 unités par carton, 10 cartons par palette), pas que les chiffres soient égaux.
Le poids net exclut l'emballage, le poids brut l'inclut, et le poids du B/L peut inclure les palettes et le calage. Un écart entre poids net et poids brut est donc attendu. Ce qui doit alerter, c'est un poids brut inférieur au poids net, ou un écart inexpliqué entre deux poids bruts.
Une facture peut couvrir plusieurs expéditions, et un Bill of Lading peut regrouper plusieurs factures. Dans ce cas, les totaux ne se comparent pas directement : il faut rapprocher les lignes concernées par chaque expédition.
Les mentions « said to contain » ou « shipper's load and count » indiquent que le transporteur n'a pas vérifié le contenu et reprend les déclarations du chargeur. Le B/L confirme alors moins qu'il n'y paraît, et la cohérence avec la packing list doit être contrôlée en amont.
Pour les données numériques, il est utile de définir des seuils explicites, adaptés au type de flux. Par exemple :
Ces seuils sont à fixer avec les équipes opérationnelles et douane : ils dépendent des produits, des destinations et du niveau de risque accepté.
Une incohérence découverte tard coûte toujours plus cher qu'une incohérence corrigée à l'origine :
Avant de transmettre un dossier à la douane, à la banque ou au client, ces dix vérifications couvrent l'essentiel :
Cette checklist fonctionne pour quelques dossiers par jour. Au-delà, le contrôle manuel devient le premier poste à sauter sous la pression des délais.
L'OCR lit les documents, l'IDP en extrait les données structurées (voir la différence entre IDP et OCR). Mais une donnée peut être parfaitement extraite et pourtant incohérente avec le reste du dossier. Et une comparaison stricte champ à champ signalerait comme anomalies les 1 000 unités, 50 cartons et 5 palettes de l'exemple plus haut.
Détecter une vraie incohérence suppose donc trois capacités supplémentaires :
C'est le principe de la réconciliation documentaire : croiser automatiquement les données issues de plusieurs documents et sources pour en vérifier la cohérence. Les différences entre ces approches sont détaillées dans notre article OCR ou IA documentaire : quelles différences pour la logistique ?.
Facture, packing list et Bill of Lading n'arrivent pas en même temps. La facture proforma précède la facture définitive, le B/L draft précède le B/L original, un certificat d'origine peut être émis après l'expédition. Un contrôle ponctuel, fait une seule fois, rate donc une partie des écarts.
L'approche document-centric agentic consiste à maintenir un dossier évolutif, qui se recontrôle à chaque nouveau document reçu. Chaque écart est tracé, expliqué et soumis à un opérateur, qui garde la décision. Les données validées alimentent ensuite le TMS, l'ERP ou l'outil de déclaration en douane, sans ressaisie. C'est ce qui permet de passer d'une logique de contrôle à une logique de fiabilisation documentaire.
Docloop applique cette approche aux dossiers des transitaires, des déclarants en douane et des équipes trade finance, qui préparent des présentations de crédit documentaire.